Einen Laptop finanzieren kannst du über eine Ratenzahlung beim Händler, einen klassischen Ratenkredit oder eine Kreditkarte mit Teilzahlungsfunktion. Ob sich das lohnt, hängt vor allem von den Zinsen und deiner finanziellen Situation ab. Ein Direktkauf ist meistens günstiger, weil keine Finanzierungskosten entstehen. Bei einer zinsfreien Ratenzahlung kann das allerdings anders aussehen.
Gerade wenn der alte Laptop plötzlich kaputtgeht und du schnell Ersatz brauchst, kann eine Finanzierung sinnvoll sein. Trotzdem würde ich vor dem Kauf immer die Gesamtkosten vergleichen und prüfen, ob vielleicht auch ein günstigeres Gerät infrage kommt.
Laptop finanzieren: Welche Möglichkeiten gibt es?
Viele Elektronikhändler und Onlineshops bieten mittlerweile verschiedene Möglichkeiten an, einen Laptop nicht sofort vollständig bezahlen zu müssen. Dabei unterscheiden sich die Angebote teilweise erheblich.
Die wichtigsten Finanzierungsarten sind:
| Finanzierung | Funktionsweise | Worauf achten? |
|---|---|---|
| Händlerfinanzierung | Kaufpreis in festen Monatsraten bezahlen | Zinsen, Laufzeit, Zusatzverträge |
| 0-Prozent-Finanzierung | Ratenzahlung ohne vereinbarte Kreditzinsen | Bedingungen und mögliche Zusatzkosten |
| Ratenkredit | Bank zahlt den Kaufpreis, du tilgst den Kredit | Effektiver Jahreszins |
| Kreditkarte mit Teilzahlung | Kartenumsätze werden in Teilbeträgen zurückgezahlt | Oft hohe, variable Zinsen |
| Direktkauf | Vollständige Bezahlung beim Kauf | Keine Finanzierungskosten |
Beim Onlinekauf stehen neben den verschiedenen Finanzierungsangeboten auch unterschiedliche Zahlungsmethoden zur Verfügung. Wie Kreditkarten, Zahlungsdienste und andere digitale Bezahlverfahren funktionieren, erkläre ich in meinem Ratgeber über digitales Bezahlen.
Nicht jede Möglichkeit eignet sich für jeden Käufer. Bei einer klassischen Finanzierung steht normalerweise von Anfang an fest, wie hoch die monatlichen Raten sind und wann der Laptop vollständig bezahlt ist.
Bei Kreditkarten mit flexibler Rückzahlung kann das anders aussehen. Hier hängt die Laufzeit unter anderem davon ab, wie viel du jeden Monat zurückzahlst und ob du die Karte weiterhin nutzt.
Mein Tipp: Vergleiche nicht nur die monatliche Rate, sondern immer auch den Gesamtbetrag, den du am Ende bezahlt hast.
Laptop auf Raten kaufen: So funktioniert die Händlerfinanzierung
Beim Kauf im Elektronikmarkt oder Onlineshop kannst du häufig direkt eine Finanzierung auswählen. Der Händler arbeitet dafür normalerweise mit einer Bank zusammen.
Diese bezahlt den Laptop zunächst an den Händler. Anschließend zahlst du den vereinbarten Betrag in monatlichen Raten an die Bank zurück.
Ein Beispiel: Du kaufst einen Laptop für 1.200 Euro und vereinbarst eine zinsfreie Finanzierung über zwölf Monate. Dann zahlst du monatlich 100 Euro. Nach einem Jahr ist der Kaufpreis vollständig beglichen.
Bei einer Finanzierung mit Zinsen fällt die Monatsrate entsprechend höher aus oder du zahlst über einen längeren Zeitraum.
Wichtig sind vor allem diese Vertragsangaben:
- Effektiver Jahreszins
- Anzahl und Höhe der Monatsraten
- Gesamtbetrag einschließlich aller Kosten
- Möglichkeiten zur vorzeitigen Rückzahlung
- Eventuell angebotene Zusatzversicherungen
Eine kleine Monatsrate klingt zunächst angenehm. Bei langen Laufzeiten können sich die zusätzlichen Kosten jedoch summieren.
Außerdem solltest du darauf achten, ob dir gleichzeitig ein weiterer Kreditrahmen oder eine Kreditkarte angeboten wird. Solche Zusatzprodukte sind nicht automatisch erforderlich, um einen Laptop zu finanzieren.
Ist eine 0-Prozent-Finanzierung wirklich kostenlos?
Eine Finanzierung ohne Zinsen klingt zunächst nach einer guten Möglichkeit, das eigene Konto zu schonen. Wenn du einen Laptop für 900 Euro kaufst und neun Monate lang jeweils 100 Euro bezahlst, entstehen bei einer tatsächlich kostenlosen Finanzierung keine zusätzlichen Kreditkosten.
Allerdings lohnt sich ein genauer Blick auf die Bedingungen.
Manchmal sind solche Angebote an bestimmte Geräte, Aktionen oder zusätzliche Verträge gebunden. Außerdem bedeutet eine zinsfreie Finanzierung nicht automatisch, dass der Laptop beim betreffenden Händler am günstigsten ist.
Vielleicht bekommst du das gleiche Modell in einem anderen Shop deutlich günstiger.
Die Verbraucherzentrale weist zudem darauf hin, dass manche Null-Prozent-Finanzierungen mit zusätzlichen Kreditrahmen verbunden werden. Für deren spätere Nutzung können hohe Zinsen entstehen.
Deshalb würde ich vor dem Abschluss prüfen, ob tatsächlich nur der gewünschte Laptop finanziert wird und ob nach Ablauf einer Aktionsphase weitere Kosten entstehen können.
Eine echte 0-Prozent-Finanzierung ohne Zusatzkosten kann sinnvoll sein. Voraussetzung ist allerdings, dass du die monatlichen Raten problemlos bezahlen kannst.
Laptop mit einer Kreditkarte finanzieren
Eine weitere Möglichkeit ist der Kauf über eine Kreditkarte, bei der du den offenen Betrag nicht sofort vollständig zurückzahlen musst.
Bei einer sogenannten Revolving-Kreditkarte werden die Ausgaben zunächst über einen Kreditrahmen abgerechnet. Anschließend kannst du je nach Anbieter einen Teilbetrag oder den gesamten offenen Betrag zurückzahlen.
Eine solche Kreditkarte mit Ratenzahlung ermöglicht es beispielsweise, einen Laptop zu kaufen und die Kreditkartenrechnung über mehrere Monate auszugleichen.
Der Vorteil besteht darin, dass du die Rückzahlung innerhalb der vereinbarten Bedingungen flexibel gestalten kannst. Allerdings hat diese Flexibilität häufig ihren Preis.
Bei einer Teilzahlung können hohe Zinsen auf den noch offenen Betrag anfallen. Besonders problematisch wird es, wenn du nur die vorgegebene Mindestrate zurückzahlst und gleichzeitig weitere Einkäufe mit der Karte tätigst.
Die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) warnt deshalb ausdrücklich vor den möglichen Kosten solcher Kreditkarten.
Ich würde eine Kreditkarte mit Teilzahlung daher nicht allein wegen einer niedrigen Monatsrate auswählen. Entscheidend sind der effektive Jahreszins, die Rückzahlungsbedingungen und die Frage, wie schnell du den offenen Betrag vollständig begleichen kannst.
Was kostet es, einen Laptop zu finanzieren?
Wie groß der Unterschied zwischen Direktkauf und Finanzierung sein kann, zeigt eine einfache Beispielrechnung.
Du möchtest einen Laptop für 1.200 Euro kaufen. Bei einer klassischen Ratenfinanzierung könnten sich beispielsweise folgende Gesamtkosten ergeben:
| Zahlungsart | Laufzeit | Monatliche Rate | Gesamtbetrag |
|---|---|---|---|
| Direktkauf | Sofort | 1.200 € einmalig | 1.200 € |
| 0-Prozent-Finanzierung | 12 Monate | 100 € | 1.200 € |
| Finanzierung mit Zinsen | 12 Monate | 110 € | 1.320 € |
Die Beträge der dritten Variante sind ein vereinfachtes Rechenbeispiel und kein konkretes Kreditangebot.
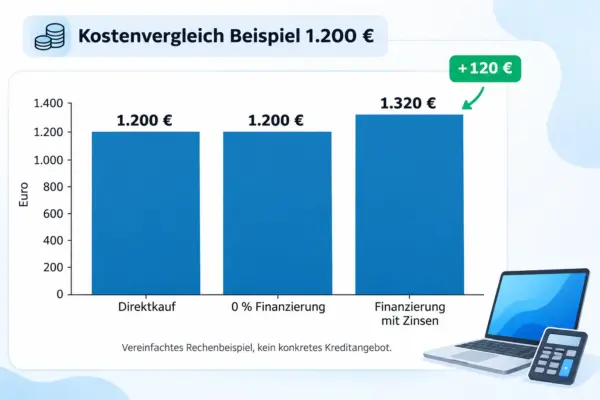
In diesem Fall würdest du durch die Finanzierung 120 Euro zusätzlich bezahlen. Das entspricht immerhin zehn Prozent des ursprünglichen Kaufpreises.
Bei längeren Laufzeiten oder höheren Zinssätzen kann der Unterschied noch größer ausfallen.
Besonders bei Kreditkarten mit Teilzahlung solltest du genau hinsehen. Dort kann sich der offene Betrag durch die laufenden Zinsen langsamer reduzieren, als du zunächst vermutest.
Für mich ist deshalb der Gesamtbetrag wichtiger als die Frage, ob eine Monatsrate zunächst niedrig erscheint.
Wann lohnt sich eine Laptop-Finanzierung?
Eine Finanzierung ist nicht grundsätzlich schlecht. Es gibt durchaus Situationen, in denen sie sinnvoll sein kann.
Ein typisches Beispiel ist ein defekter Arbeitslaptop. Wenn du das Gerät für deinen Beruf benötigst und kurzfristig keinen Ersatz bezahlen kannst, kann eine überschaubare Ratenzahlung eine praktische Lösung sein.
Auch bei einem wirklich zinsfreien Angebot kann es Gründe geben, den Kaufpreis über mehrere Monate zu verteilen, statt die vorhandenen Ersparnisse vollständig aufzubrauchen.
Ich würde dabei allerdings drei Voraussetzungen beachten:
- Der Laptop wird tatsächlich benötigt. Eine Finanzierung sollte nicht dazu verleiten, ein unnötig teures Gerät zu kaufen.
- Die Monatsrate passt dauerhaft ins Budget. Miete, Strom, Versicherungen und andere feste Ausgaben müssen weiterhin problemlos bezahlt werden können.
- Die Rückzahlung ist überschaubar. Idealerweise ist der Laptop innerhalb einer angemessenen Zeit vollständig bezahlt.
Bei einem Laptop für normale Büroarbeiten oder das Surfen im Internet würde ich persönlich keine mehrjährige Finanzierung eingehen.
Solche Geräte müssen nicht besonders teuer sein. Oft reichen bereits Modelle aus der unteren oder mittleren Preisklasse vollkommen aus.
Wann ist der Direktkauf die bessere Entscheidung?
Wenn du den benötigten Betrag bereits gespart hast und dadurch deine finanziellen Reserven nicht gefährdest, ist der Direktkauf meistens die unkomplizierteste Lösung.
Du bezahlst den Laptop vollständig und musst dich anschließend nicht mehr um monatliche Raten kümmern.
Besonders bei kleineren Anschaffungen lohnt es sich häufig nicht, einen zusätzlichen Kreditvertrag abzuschließen.
Hinzu kommt ein Punkt, der gerne übersehen wird: Computertechnik verliert relativ schnell an Wert.
Ein Laptop, der heute 1.500 Euro kostet, kann nach zwei oder drei Jahren bereits deutlich weniger wert sein. Bei einer langen Finanzierung zahlst du möglicherweise noch Raten, obwohl das Gerät technisch längst nicht mehr besonders aktuell ist.
Deshalb würde ich lieber ein etwas günstigeres Notebook direkt bezahlen, als mich für ein besonders leistungsstarkes Modell über mehrere Jahre finanziell zu verpflichten.
Anders sieht es aus, wenn du bestimmte Leistungsmerkmale zwingend benötigst, etwa für Videoschnitt, CAD oder andere anspruchsvolle Anwendungen.
Aber auch dann sollte die Finanzierung zu deinem tatsächlichen Budget passen.
Gebrauchten oder günstigeren Laptop als Alternative kaufen
Bevor du einen neuen Laptop finanzierst, lohnt sich ein Blick auf günstigere Modelle und gebrauchte Business-Notebooks.
Für typische Alltagsaufgaben wie E-Mails, Textverarbeitung, Videokonferenzen oder Internetrecherche brauchst du normalerweise kein besonders teures Gerät.
Ein gut ausgestattetes Notebook mit 16 GB Arbeitsspeicher und einer SSD kann für solche Aufgaben bereits vollkommen ausreichen.
Auch gebrauchte Business-Laptops können interessant sein. Modelle aus ehemaligen Firmenbeständen sind teilweise deutlich günstiger als vergleichbare Neugeräte.
Allerdings solltest du den technischen Zustand sorgfältig kontrollieren. Besonders Akku, Display, SSD und die offizielle Unterstützung von Windows 11 sind wichtige Punkte.
In meinem Ratgeber Gebrauchten Laptop prüfen: Diese Kontrollen lohnen sich vor dem Kauf zeige ich dir, welche Komponenten du vor dem Kauf überprüfen solltest.
Vielleicht findest du auf diesem Weg bereits einen passenden Laptop, den du ohne Finanzierung bezahlen kannst.
Diese Fehler solltest du bei einer Laptop-Finanzierung vermeiden
Bei einer Ratenzahlung geht es nicht nur um den Zinssatz. Auch die eigenen Kaufentscheidungen spielen eine wichtige Rolle.
Besonders diese Fehler können teuer werden:
- Nur auf die Monatsrate achten: Eine lange Laufzeit sorgt zwar für niedrige Raten, kann aber hohe Gesamtkosten verursachen.
- Ein zu teures Modell auswählen: Die Finanzierung macht einen leistungsstarken Laptop nicht automatisch notwendig.
- Zusatzverträge übersehen: Prüfe, ob weitere Kredite, Kreditkarten oder Versicherungen Bestandteil des Angebots sind.
- Finanzielle Reserven überschätzen: Auch bei unerwarteten Ausgaben muss die monatliche Rate bezahlbar bleiben.
- Neue Schulden während der Rückzahlung machen: Besonders bei flexiblen Kreditkarten kann dadurch der offene Betrag weiter wachsen.
Ich würde außerdem vermeiden, mehrere technische Geräte gleichzeitig über unterschiedliche Ratenkäufe zu finanzieren.
Ein neuer Laptop, ein Smartphone und vielleicht noch ein Fernseher wirken einzeln betrachtet möglicherweise bezahlbar. Zusammen können die monatlichen Verpflichtungen aber schnell zu einer größeren Belastung werden.
Fazit: Laptop finanzieren oder lieber direkt bezahlen?
Einen Laptop zu finanzieren kann sinnvoll sein, wenn du kurzfristig ein notwendiges Gerät brauchst und die monatlichen Raten sicher bezahlen kannst. Besonders eine echte 0-Prozent-Finanzierung ohne zusätzliche Kosten kann eine interessante Alternative zum Direktkauf sein.
Bei Finanzierungen mit Zinsen würde ich dagegen genauer rechnen. Eine niedrige Monatsrate sagt wenig darüber aus, wie teuer der Laptop am Ende tatsächlich wird. Das gilt besonders für Kreditkarten mit flexibler Teilzahlung.
Wenn ausreichend Geld vorhanden ist, bevorzuge ich persönlich den Direktkauf. Damit bleibt die Anschaffung überschaubar und es entstehen keine zusätzlichen finanziellen Verpflichtungen.
Mein wichtigster Rat: Überlege zuerst, welche Leistung du wirklich benötigst. Vielleicht reicht bereits ein günstigeres oder gut erhaltenes gebrauchtes Notebook aus. Dann musst du deinen nächsten Laptop möglicherweise überhaupt nicht finanzieren.
Gefällt dir Dirks-Computerecke? Mit einem Klick kannst du diese Seite bei Google als bevorzugte Quelle festlegen – dann bekommst du meine Artikel in der Google-Suche und in den KI-Übersichten bevorzugt angezeigt.